
MÉMOIRE | Novembre 2026
Préparé par : Kristy Smith, directrice, Politique, Relations gouvernementales et Partenariats
Aperçu
Le budget de 2026 accorde une place toute particulièrement à la mobilisation du capital privé, à l’amélioration de la compétitivité du Canada et au fait que les entreprises canadiennes puissent commercialiser leurs produits et services et croître au pays. Dans le dernier budget fédéral, la propriété intellectuelle est de plus en plus traitée comme un atout économique central pour attirer des investisseurs et de sorte à favoriser la commercialisation.
Annonces clés du budget fédéral de 2026 pertinentes pour la PI
1. Propriété intellectuelle et mesures de commercialisation
Important élargissement des incitatifs fiscaux pour la RS-DE, y compris la protection de la PI
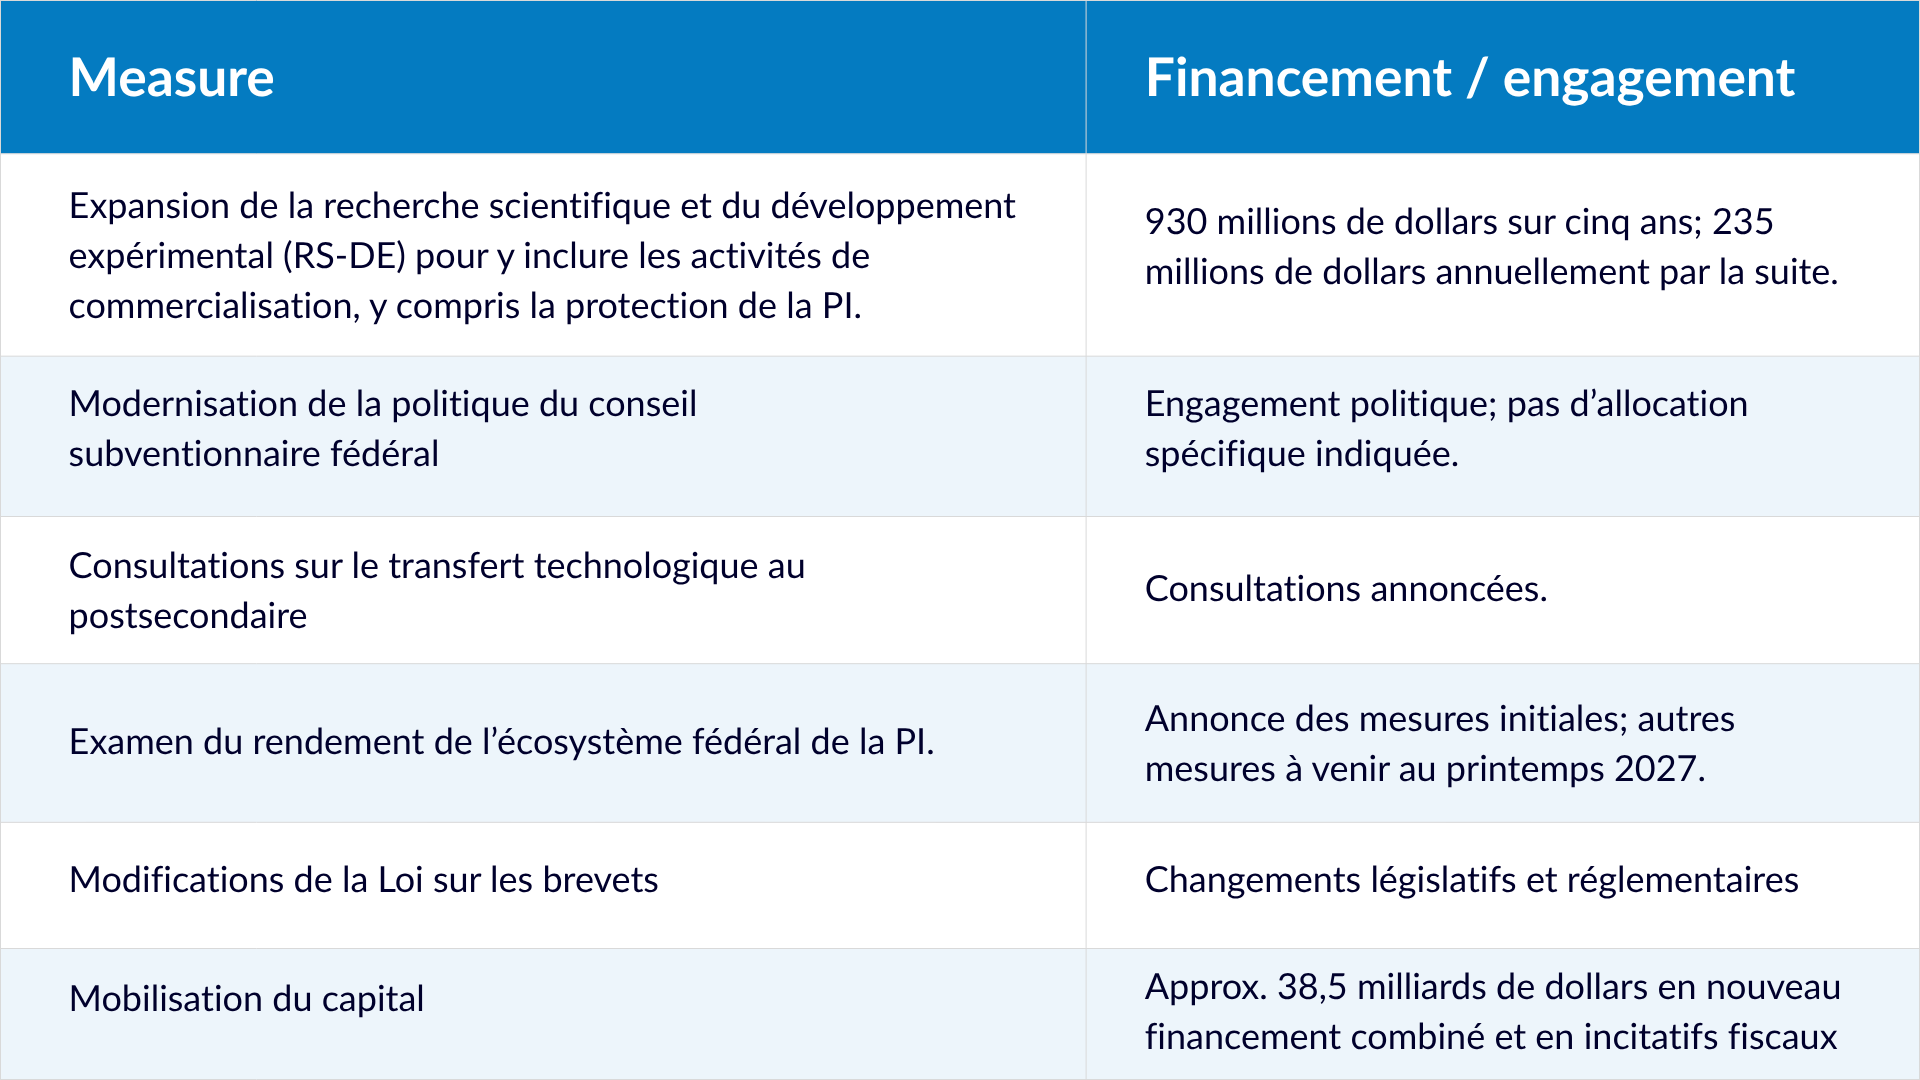
Le budget propose un élargissement des incitatifs fiscaux pour la RS-DE (930 millions de dollars) pour y inclure certains frais de commercialisation, notamment l’assurance et le maintien d’une protection de la PI et l’obtention d’approbations et de certifications réglementaires. Le montant de 930 millions de dollars représente l’aide fiscale dans les deux catégories, et non pas un financement spécifique de la PI. Les dépenses admissibles doivent concerner des activités de RS-DE admissibles. Contrairement aux services consultatifs et au financement direct de PIO, l’aide est fournie aux entreprises admissibles sous forme de crédits fiscaux.
Extrait du budget : Chapitre 1, s.1.1, « Favoriser l’innovation et la commercialisation »; Annexe sur les mesures fiscales, « Programme d'encouragements fiscaux pour la recherche scientifique et le développement expérimental ». Budget 2026.
Renforcer la commercialisation au postsecondaire
Dans le budget de 2026, le gouvernement s’engage à consulter des experts sur le renforcement de la capacité de transfert technologique des établissements postsecondaires canadiens. Le gouvernement entend moderniser les politiques du conseil subventionnaire de la recherche pour améliorer les résultats de la commercialisation et mieux tirer parti de la PI du Conseil national de recherches. Ces consultations pourraient donner lieu à des services de transfert technologique, bien que les modèles de centralisation du Bureau de transfert technologique (BTT) et les calendriers ne soient pas officiellement annoncés.
Extrait du budget : Chapitre 1, s.1.1, « Favoriser l’innovation et la commercialisation ». Budget 2026.
Modernisation de la Loi sur les brevets et examen fédéral de la PI
Les modifications proposées de la Loi sur les brevets nécessiteraient un enregistrement des transferts de la propriété des brevets et établiraient des conditions minimums pour les lettres de demande de brevet. Ces mesures visent à accroître la transparence, à réduire l’incertitude des investisseurs et à décourager les pratiques abusives liées aux brevets (par ex., les chasseurs de brevets). On s’attend à des mesures fédérales supplémentaires concernant l’écosystème de la PI au printemps 2027.
Extrait du budget : Chapitre 1, s.1.1, « Favoriser l’innovation et la commercialisation ». Budget 2026.
2. Mobilisation des capitaux pour conserver les entreprises et l’innovation canadiennes au Canada
Un thème phare du budget 2026 est l’élimination de la pénurie de capitaux de croissance au Canada et la création des conditions nécessaires pour que les entreprises canadiennes conservent leur siège central, entreprennent de la R-D et croissent au Canada au lieu de se réinstaller sur des marchés plus grands comme les États-Unis.
Mesures clés :
750 millions de dollars pour une stratégie d’investissement initial et de croissance : investissements auparavant annoncés de la BDC, y compris 75 millions de dollars sous forme de capitaux de pré‑lancement/lancement et 675 millions de dollars sous forme de capitaux de croissance au dernier stade.
Incitatif à la croissance du Canada de 715 millions de dollars : allègement fiscal estimé sur quatre ans grâce à une nouvelle exemption sur les gains en capitaux et bonification des transferts libres d'impôt pour encourager les investissements et les ré-investissements dans des entreprises canadiennes.
Fonds de réponse stratégique d’un milliard de dollars : financement proposé sur six ans au début de 2028-2029 pour des projets d’innovation et de R-D à grande échelle.
Mégadéduction pour la productivité : approximativement 36 milliards de dollars sur cinq ans sous forme d’allègement fiscal pour favoriser l’investissement en capitaux, notamment dans la machinerie, l’équipement et la technologie.
Extrait du budget : Chapitre 1, s.1.1, « Appuyer la prochaine génération d’entrepreneurs au Canada », « Aider les innovateurs canadiens à prendre de l'expansion au pays », « Favoriser l'innovation et la commercialisation » et « Donner le coup d'envoi au supercycle d'investissement au Canada ». Budget 2026.
3. Résumé
Le Budget de 2026 témoigne d’une évolution positive de la politique fédérale de l’innovation dans laquelle la PI n’est pas traitée comme un simple atout légal, mais comme un véritable levier économique stratégique pour la concurrence, les investissements et la création de richesses nationales.
Les mesures qui favorisent la commercialisation, le transfert technologique, la croissance des entreprises et les investissements renforcent l’importance d’un système de l’innovation solide qui aide les entreprises à passer de la recherche-développement à la commercialisation et à l’expansion, tout en veillant à ce que la valeur créée par l’innovation demeure au pays. Ensemble, ces mesures sous-tendent la volonté croissante du gouvernement fédéral de traduire l’innovation canadienne en résultats économiques et de renforcer la productivité et la compétitivité du Canada.
De façon plus large, alors que les gouvernements investissent lourdement dans la mobilisation de capitaux, la croissance des entreprises et le protectionnisme de la souveraineté, des investissements dans les mécanismes d’aide et les services en PI peuvent aider à faire en sorte que ces efforts soient transformés en actifs intangibles canadiens, en entreprises d'attache plus solides et en profits économiques à long terme qui demeurent en Ontario et au Canada au lieu d’être transférés à l’étranger.